Estamos sufriendo una crisis energética y el diésel se está convirtiendo en el combustible más problemático. En España se ha encarecido más de un 30% en el último año, vuelve a rondar los 1,90 €/litro de media y la patronal de las estaciones de servicio advierte que podría subir otros 24 céntimos de golpe en octubre si el Gobierno no prorroga las rebajas fiscales. En Alemania, el diésel convencional cuesta ya 2,42 euros por litro y el premium alcanza los 3 euros en algunas estaciones. Una situación insostenible para nuestros bolsillos en la que es normal preguntarse qué demonios está pasando con el diésel. Y como suele pasar, no hay un solo motivo.
La explicación no es que el petróleo esté caro. El precio del diésel es consecuencia de una escasez provocada por los ataques contra refinerías rusas, la pérdida de suministros de Oriente Próximo, el tope de capacidad de las refinerías estadounidenses y unas reservas muy reducidas. Hay petróleo disponible, pero falta capacidad para convertirlo en gasóleo.
El diésel se ha distanciado del petróleo
El precio de un carburante se compone del coste del crudo, pero también del refino, el transporte, los biocarburantes, los márgenes comerciales y los impuestos. Y ahora mismo el refino explica la mayor parte de la anomalía que estamos viendo con el diésel.


Un barril de petróleo no puede transformarse íntegramente en diésel. Las refinerías producen gasolina, queroseno, gasóleo y otros derivados en diferentes proporciones condicionadas por su configuración y por el tipo de crudo que reciben. Unos petróleos son más idóneos que otros para obtener ciertos productos. Aumentar la fabricación de diésel exige una capacidad específica y depende de las condiciones de las refinerías.
Por eso el gasóleo puede encarecerse mucho más que el petróleo, y es lo que estamos viviendo. La diferencia entre el valor del diésel europeo y el crudo utilizado para producirlo, conocida como margen de refino o crack spread, ha llegado a superar los 78 dólares por barril. En Asia, el margen del diésel bajo en azufre acaba de marcar un récord superando los 87 dólares, frente a unos 22 dólares antes de la guerra de Estados Unidos e Irán. Cuatro veces más, prácticamente.
Es decir: el mercado está pagando una prima descomunal por el diésel respecto al petróleo del que procede. El petróleo es caro, pero el producto verdaderamente escaso es el combustible diésel.
Europa perdió su principal proveedor, Rusia, y ahora están fallando las alternativas
Europa consume más diésel del que producen sus refinerías. Durante años cubrió esa diferencia con importaciones rusas, pero las sanciones posteriores a la invasión de Ucrania obligaron a sustituirlas por cargamentos de Estados Unidos, India y Oriente Próximo. El sistema funcionaba mientras esas tres alternativas mantenían una oferta abundante, pero ahora están fallando varias al mismo tiempo.
Las importaciones europeas de diésel cayeron desde 1,97 millones de barriles diarios en enero hasta 1,56 millones en julio, según datos de Kpler recogidos por Reuters. Al mismo tiempo, el conflicto con Irán ha dificultado el paso de petróleo y combustibles por el estrecho de Ormuz, una vía por la que antes circulaba aproximadamente una quinta parte del suministro mundial de petróleo y gas natural licuado.
Rusia tampoco puede compensar la escasez. Los recurrentes ataques de Ucrania con drones han obligado a reducir o detener la actividad de seis de sus principales refinerías, instalaciones que conjuntamente representan alrededor de la mitad de su producción de diésel. Y con esta situación, Moscú ha restringido las exportaciones para proteger su propio mercado y abastecerse a sí misma.
Aunque Europa ya no compre directamente ese gasóleo ruso, su desaparición del mercado nos sigue afectando: Turquía, Brasil y otros antiguos clientes de Rusia también tienen que buscar combustible en Estados Unidos, India o África, exactamente los mismos mercados a los que está recurriendo Europa. Hay menos oferta y sigue habiendo mucha demanda, un cóctel explosivo que está disparando los precios.
Alemania paga el litro a 2,42 € y el «premium» toca los 3 euros
Alemania es uno de los mejores ejemplos de esta tensión. El diésel alcanzó el 15 de septiembre una media de 2,422 euros por litro, mientras la gasolina E10 se situaba en 2,300 euros, según el ADAC. Eso significa que llenar un depósito de 60 litros cuesta unos 145 euros.
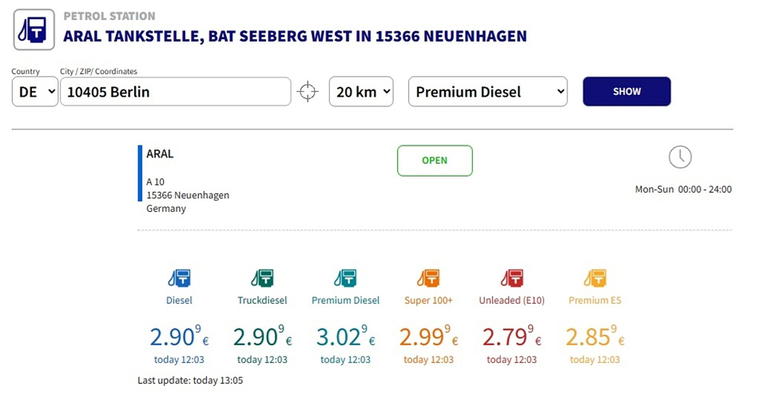
El diésel caro (llámese premium o como sea, dependiendo de la marca) ronda los 2,80-2,90 euros el litro y, en el momento de hacer este artículo, ya hay estaciones donde alcanza los 3 euros el litro (fíjate en la imagen inferior).
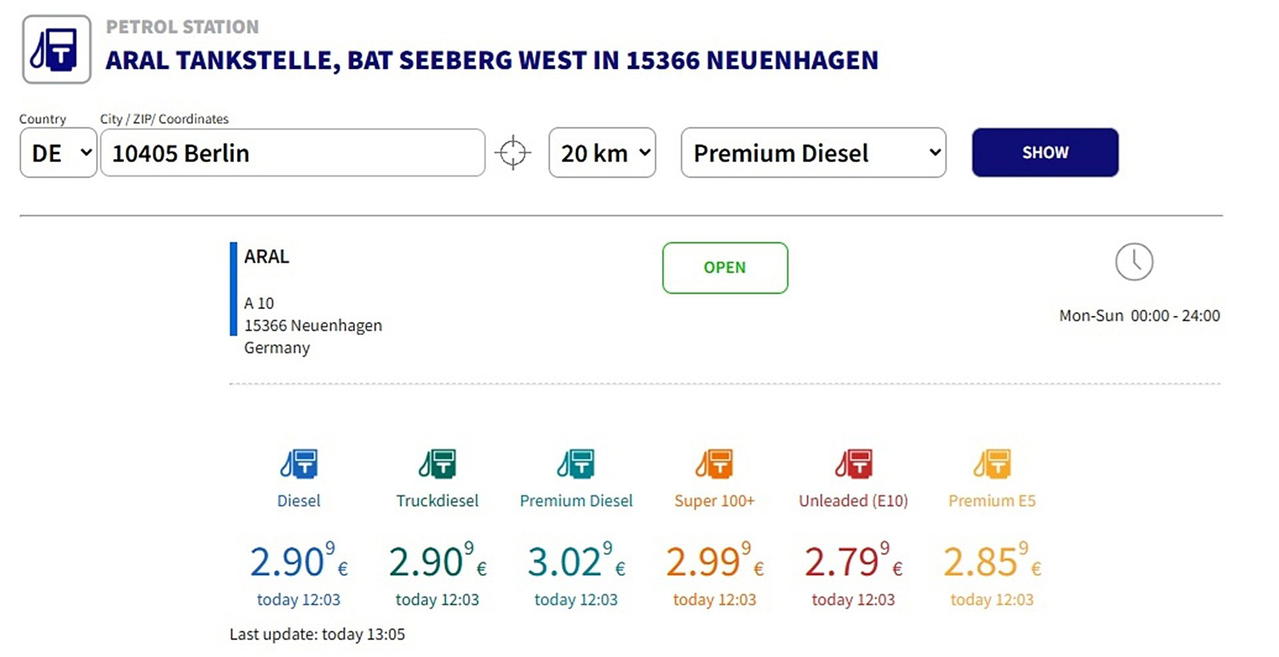
En algunas estaciones alemanas, el diésel premium supera los 3 euros. Precio actualizado a 16 de septiembre de 2026.
En España, la fotografía está distorsionada por los impuestos. El Gobierno elevó en septiembre la rebaja fiscal del diésel desde 10 hasta 20 céntimos por litro, mientras redujo la de la gasolina a 5 céntimos. Gracias a ello, el último Boletín Petrolero de la Comisión Europea situaba el gasóleo en 1,79 euros y la gasolina en 1,81 euros, pero los precios diarios comunicados por las estaciones españolas lo sitúan ya alrededor de 1,88 euros por litro.
En España tenemos otro problema: el 30 de septiembre finalizan las bonificaciones estatales a los carburantes. La Confederación Española de Empresarios de Estaciones de Servicio (Ceees) ya ha pedido al Ministerio de Economía que recupere el IVA reducido del 10% y la rebaja del Impuesto Especial sobre Hidrocarburos aplicados durante la primavera, que se traduciría en una rebaja generalizada de 20 céntimos.
Si no se adoptan nuevas medidas, el precio medio del combustible experimentará a partir del próximo 1 de octubre un incremento de unos 24 céntimos en el diésel -que lo dejaría muy por encima de los 2 euros/litro- y alrededor de 6 céntimos por litro para la gasolina.
Arabia Saudí ha cerrado parcialmente el grifo
A todo esto se suma ahora un nuevo problema desde Arabia Saudí. Riad no ha prohibido las exportaciones de petróleo a Europa, pero los recientes ataques con drones han dañado su oleoducto Este-Oeste, obligando a cerrar la infraestructura y a suspender las cargas desde el puerto de Yanbu, en el mar Rojo.
Saudi Aramco, la mayor petrolera del mundo, ha cancelado algunos cargamentos de crudo previstos para septiembre y clientes como la polaca Orlen ya están buscando petróleo alternativo en el mar del Norte, Estados Unidos, Kazajistán y Argelia. Todavía no se conoce cuántos envíos serán cancelados ni cuánto durará la interrupción.
Arabia Saudí está intentando desviar más crudo a través del golfo Pérsico y realizar cargas cerca de Omán, lo que ha relajado temporalmente el precio del petróleo. Pero Yanbu era precisamente la salida que permitía evitar el estrecho de Ormuz y su pérdida vuelve a concentrar los envíos en la ruta más expuesta al conflicto.
El efecto inicial de la situación en Arabia Saudí será encarecer la materia prima de las refinerías europeas y obligarlas a competir por barriles alternativos. No es un problema directo sobre el diésel, pero, si el problema se prolonga, terminará sumándose a la escasez que existía antes del ataque.
Estados Unidos está fabricando al límite de sus capacidades
Por su parte, Estados Unidos se ha convertido en el proveedor de último recurso del mercado mundial de combustibles. Sus refinerías han aumentado la producción y las exportaciones estadounidenses de gasolina, diésel y queroseno, compensando parcialmente la pérdida de suministro procedente de Rusia y Oriente Próximo.

El problema es que apenas pueden producir más. Las refinerías estadounidenses han llegado a funcionar al 98% de su capacidad, su nivel más alto desde 2018, después de permanecer durante once semanas por encima del 95%, algo que no se mantenía durante tanto tiempo desde hacía más de 25 años. Muchas incluso han aplazado operaciones de mantenimiento para seguir aprovechando los elevados márgenes y mantener abastecido el mercado.
La Administración Trump ha pedido un esfuerzo adicional. El secretario de Energía, Chris Wright, se reunió con las principales compañías para estudiar cómo aumentar todavía más el procesamiento de crudo y el propio Donald Trump ha pedido nuevas refinerías y ampliaciones de las existentes, algo que, evidentemente, no se puede hacer en unos meses.
Mantener unas instalaciones tan complejas funcionando al límite durante meses incrementa el riesgo de averías y paradas inesperadas. Si Estados Unidos reduce su producción por mantenimiento o por algún fallo importante, Europa tendrá todavía más dificultades para encontrar el diésel que ya no llega desde Rusia y Oriente Próximo.
El invierno puede tensar todavía más la situación
A corto plazo, el precio dependerá de tres factores: cuánto tarde Arabia Saudí en recuperar Yanbu, si vuelven a circular con normalidad los buques por Ormuz y cuántas refinerías rusas pueden reanudar la producción tras los ataques ucranianos. Pese a las sanciones, si Rusia es capaz de refinar diésel, lo puede colocar fácilmente en el mercado mundial mediante triangulación, transferencias buque a buque o falseo de documentación.
En unos meses llegará el frío y, con él, mayores demandas de gasóleo para calderas. El diésel comparte parte de su cadena de producción con otros destilados medios, como el gasóleo de calefacción y el combustible de aviación. Cuando aumente la demanda de calefacción, el gasóleo disponible se cotizará más caro -suponiendo que ninguna de las situaciones descritas haya mejorado-.
España está en una posición relativamente buena por su gran capacidad de refino y por la rebaja fiscal, pero no está aislada del mercado internacional. La ayuda actual puede enmascarar 20 céntimos en el surtidor, pero no podemos fabricar todo el diésel que queramos ni ser ajenos a un mercado globalizado.